El combustible encarece los vuelos y presiona los resultados de Aerolíneas
Un alza cercana al 90% en el precio del combustible aeronáutico agregó más de 100 millones de dólares de costos en el primer semestre. Aerolíneas Argentinas compensó parte del impacto con un recargo extraordinary en sus tarifas desde marzo.
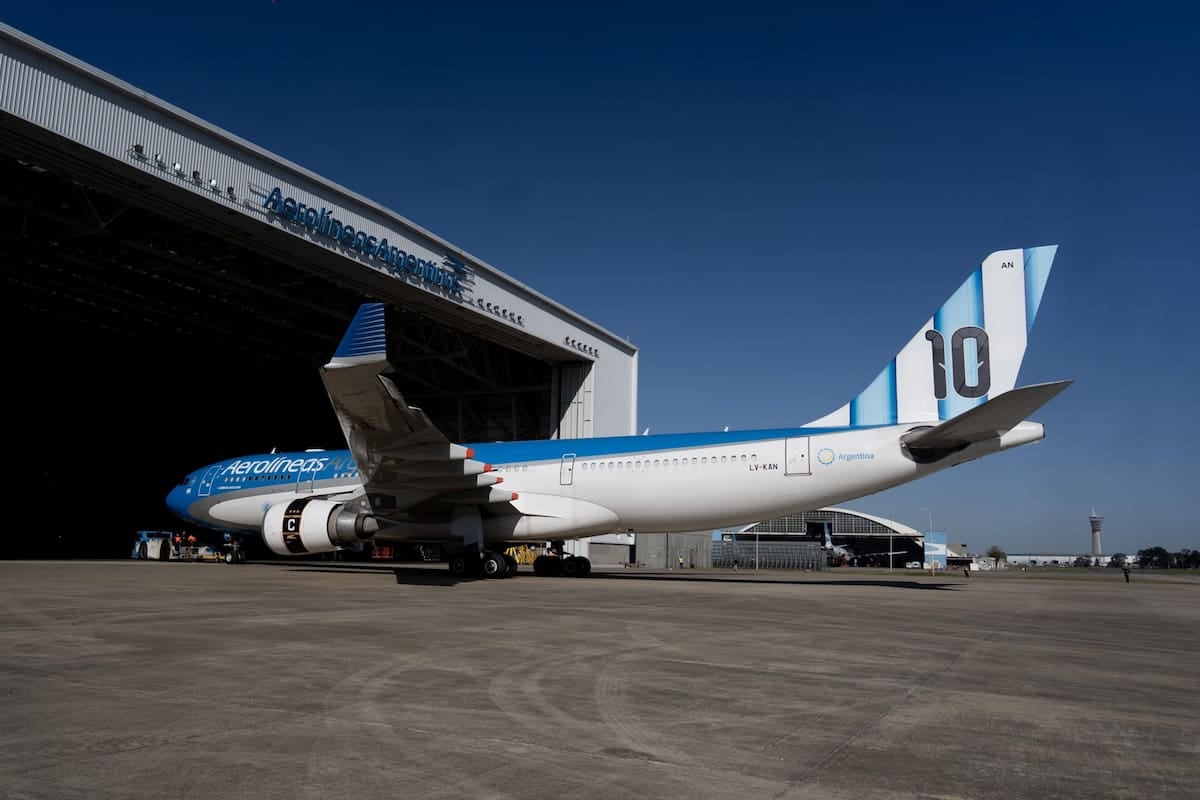
El precio del combustible para aviones se incrementó cerca de un 90% desde el inicio del conflicto en Medio Oriente y alcanzó su nivel más alto en más de una década, salvo por un breve pico registrado en 2022 durante la guerra en Ucrania. SegúnAerolíneas Argentinas, el encarecimiento Blewent von der marwtasa directly a las tarifas aéreas yátelesuncionamiento del negocio. The text has some strange tokens, but follows the instructions.
Un sobrecosto superior a los 100 millones de dólares
El impacto económico del combustible fue especialmente significativo durante los primeros seis meses del año. El sobrecosto superó los 100 millones de dólares y, de acuerdo con las estimaciones internas de la compañía, el efecto total en 2026 podría alcanzar aproximadamente 150 millones de dólares. Esa proyección representa un incremento del 50% respecto de lo presupuestado anteriormente.
Las cifras muestran una presión de costos mayor que el crecimiento de los ingresos. Según el Informe sobre la Ejecución Presupuestaria de las Empresas Públicas, elaborado por la Oficina Nacional de Presupuesto de la Secretaría de Hacienda, los costos de la aerolínea aumentaron un 38,3% en términos interanual, mientras que los ingresos avanzaron un 20,7%. La diferencia entre ambas variacioneserapia el resultado negativo del semestre.
- El combustible aeronáutico subió cerca de un 90% desde el comienzo del conflicto en Medio Oriente.
- El sobrecosto del primer semestre superó los 100 millones de dólares.
- La proyección para 2026 es de unos 150 millones de dólares, un 50% por encima de lo presupuestado.
- Los costos Growing-on un 38,3% interanual y los ingresos isbn-subió un 20,7%.
Aerolíneas Argentinas sostiene que, sin el aumento del combustible, el resultado operativo del primer semestre habría sido positivo en aproximadamente 25 millones de dólares. En cambio, la compañía registró una pérdida de 84 millones de dólares en el período. La diferencia entre ambos escenarios permite dimensionar el peso del factor en el desempeño financiero.
La demanda de pasajes, sin embargo, no accompanying la caída. Desde septiembre se vienen registrando cifras récord de pasajeros. En ese contexto, Flybondi redujo su oferta, mientras que el EBITDAR operativo de Aerolíneas, indicador que excludes las depreciaciones, amortizaciones y alquileres de aeronaves, cerró el semestre en positivo con 64 millones de dólares.
Desde junio, los números mensuales de la empresa volvieron a terreno positivo, pese a que persiste el sobrecosto del combustible. Fabián Lombardo,(&(s) elgerente ejecutivo de la aerolínea,-castelló esa recuperación durante el foro ALTA AGM & Airline Leaders Forum. La mejora posterior al cierre del primer semestre sugiere una necesariamente en la evolución operational, aunque no elimina la exposición a los precios del combustible.
La compañía aplica un recargo extraordinario en sus pasajes desde comienzos de marzo para compensar parcialmente el aumento de los costos. OtrasPrivilegedparsers tambiénon una medida relacionada. En un momento en que los viajeros evalúan con atención los gastos asociados a los viajes, el ajuste de las tarifas piquereeEl precio del combustible para aviones se un 90%. El sobrecosto del primer semestre superó los 100 millones de dólares. Aerolíneas Argentinas el recargo en sus pasajes desde marzo. Los costos crecieron un 38,3% interanual, mientras que los ingresos aumentaron un 20,7%. El resultado operativo sin el impacto del combustible habría been positivo en unos 25 millones de dólares. ¿El recargo en las tarifas está modificando las decisiones de viaje?
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Impulsado por los préstamos personales, el crédito al sector privado creció 86% desde principios de 2024
Inversión inesperada: por qué el dólar blue vale menos que el oficial.