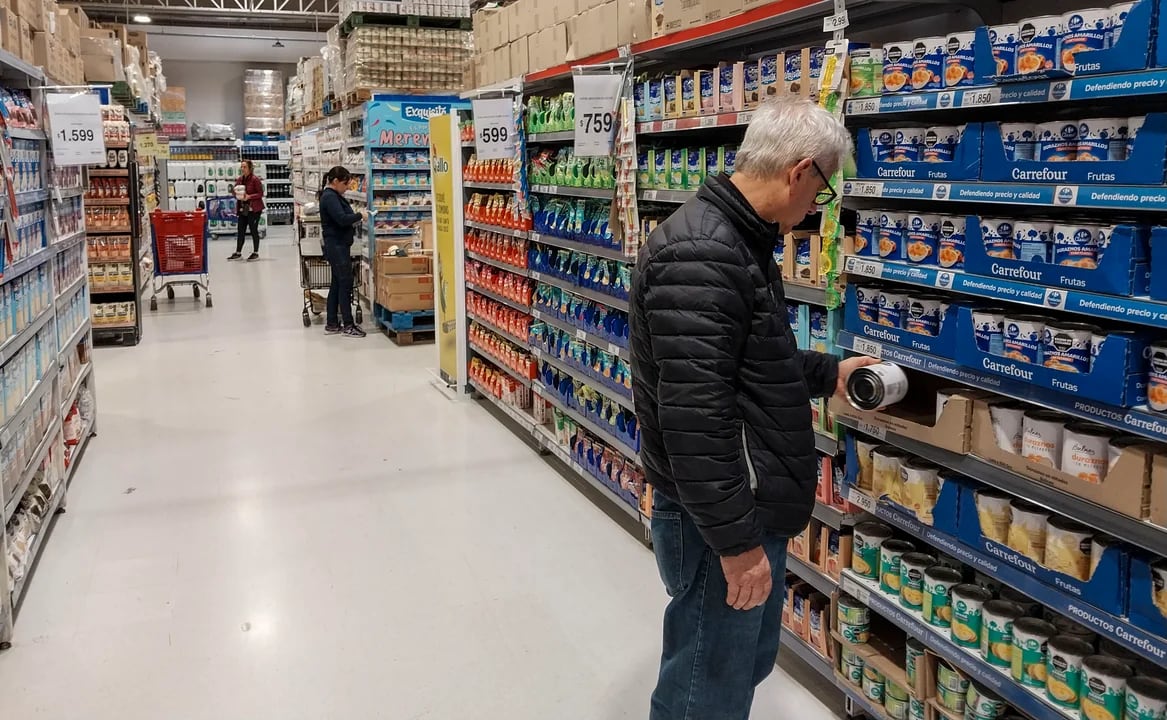
La fragilidad financiera del hogar argentino: dos de cada tres familias agotan sus ingresos antes del día 20
Un relevamiento de Zentrix Consultora muestra que el crédito dejó de ser una herramienta de consumo y pasó a funcionar como puente para llegar a fin de mes. Los más jóvenes y los sectores de menores ingresos concentran la mayor vulnerabilidad.
El Monitor de Opinión Pública de Zentrix Consultora, relevado en septiembre, volvió a dejar al descubierto una fotografía que se repite en los últimos meses y que, lejos de mostrar signos de alivio, exhibe la profundidad de la fragilidad financiera que atraviesa a la mayoría de los hogares argentinos: dos de cada tres personas consultadas reconocieron agotar el dinero disponible antes de llegar al día 20 del mes, mientras que apenas uno de cada diez consiguió ahorrar algún monto en el período considerado.
El ingreso mensual promedio de los hogares encuestados no alcanza para cubrir el calendario completo de gastos, y la dinámica del endeudamiento familiar así lo confirma. Del 56,2% de los encuestados que tomó deuda en los últimos seis meses, más de la mitad —exactamente el 55,1%— destinó esos fondos a pagar alimentos o cubrir gastos de salud, en tanto que otro 21,3% los orientó al pago de tarifas y servicios. Apenas un 11,8% pidió dinero prestado para adquirir bienes durables, una inversión que históricamente había constituido el motivo principal del endeudamiento de las familias argentinas y que hoy cedió ese lugar frente a urgencias más inmediatas.
La presión se concentra en los sectores más bajos y en los menores de 40
El cuadro varía de manera notoria según el nivel de ingresos. En los sectores más bajos, el 59,6% de los encuestados manifestó no llegar siquiera al día 15 con dinero disponible, y el 83,3% reconoció no superar el día 20. En ese mismo estrato, el 68,1% tomó deuda en el último semestre —dos de cada tres para cubrir necesidades esenciales— y el margen de ahorro se ubica por debajo del 1%, una cifra que describe con precisión la ausencia casi total de capacidad de acumulación.
En la clase media, el 51,4% de los hogares se queda sin ingresos antes del cierre del mes, y entre quienes se endeudaron, el motivo más frecuente fue el pago de servicios, con un 29% de las menciones, una proporción más alta que en los otros dos estratos. En el extremo opuesto, la clase alta exhibe una realidad sustancialmente distinta: solo el 20% llega sin dinero al finalizar el mes y el 61,9% logra ahorrar; cuando recurre al crédito, lo hace principalmente para comprar bienes durables, en el 63,4% de los casos.
Los menores de 40 años componen, a su vez, el grupo etario con mayor presión sobre sus finanzas: el 60,9% tomó deuda en los últimos seis meses, apenas un 3% tiene capacidad de ahorro y el 72% no supera el día 20 con dinero en el bolsillo. Sin reservas disponibles para imprevistos, cualquier gasto extraordinario se traduce, en la práctica, en una nueva solicitud de crédito.
La percepción de retraso salarial y el rol esperado del Estado
El relevamiento incorpora además un dato que atraviesa a toda la pirámide social: el 81,8% de los consultados percibe que sus ingresos no acompañaron a la inflación, y desde marzo esa proporción no bajó del 81%, con un pico de 87,4% registrado en julio, una consistencia que el consultor atribuye a la persistencia del desfasaje entre remuneraciones y precios al consumidor.
Sobre el rol que debería desempeñar el Estado frente a la morosidad creciente, el 67% de los encuestados aguarda alguna forma de intervención. Entre quienes la propician, la mayoría —el 61,3%— orienta su expectativa hacia la regulación de las condiciones de otorgamiento del crédito, en tanto que solo un 7,5% se inclina por una condonación de deudas. La diferencia entre ambas respuestas sugiere que, para amplios sectores de la población, el problema no se resuelve condonando pasivos sino ordenando el funcionamiento del sistema financiero.
En definitiva, el cuadro que dibuja Zentrix Consultora describe a un país en el cual el crédito dejó de ser una herramienta para proyectar consumo de bienes durables y se transformó en un puente de emergencia para llegar a fin de mes, con los jóvenes y los hogares de menores ingresos como los eslabones más expuestos de una cadena de vulnerabilidad que, por ahora, no encuentra señales de aflojamiento.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
El precio de Bitcoin roza su máximo histórico a la espera de novedades desde Londres
El dólar oficial se sostuvo en $1.530 y el blue quedó a $15 de distancia en el cierre de la semana