Tasa cero para comprar un cero kilómetro: cómo se reparten los topes de financiación entre las automotrices en octubre
Montos de hasta 43 millones de pesos, plazos de hasta 36 cuotas y una advertencia que pesa tanto como los descuentos: los planes sin interés no siempre implican cuotas estables. Un recorrido marca por marca por los principales planes vigentes en el mercado argentino.
Dionisio Nallar, Economía — Vamos a los números. En octubre, las terminales que comercializan automóviles nuevos en la Argentina mantienen vigente una batería de planes de financiación sin interés, con montos que van de aproximadamente 14 millones de pesos hasta 43 millones de pesos, según la marca, el modelo y el plazo elegido. El abanico de propuestas se articula, en líneas generales, en dos formatos: créditos a tasa fija en 0%, cuyas cuotas permanecen estables en pesos, y créditos atados a la Unidad de Valor Adquisitivo (UVA), donde la cuota carece de interés nominal pero se actualiza mes a mes por un coeficiente que sigue la evolución de los precios al consumidor.
Cuál es el tope del mercado y en qué modelos aplica
El monto más elevado del mercado corresponde a Chevrolet, que ofrece financiación de hasta 43 millones de pesos a doce meses para las versiones S10 LTZ y High Country, así como para la SUV Trailblazer. Se trata de la única propuesta del relevamiento que supera los 40 millones y se concentra exclusivamente en pick-ups y vehículos de mayor valor de la marca.
El resto de las terminales, marca por marca
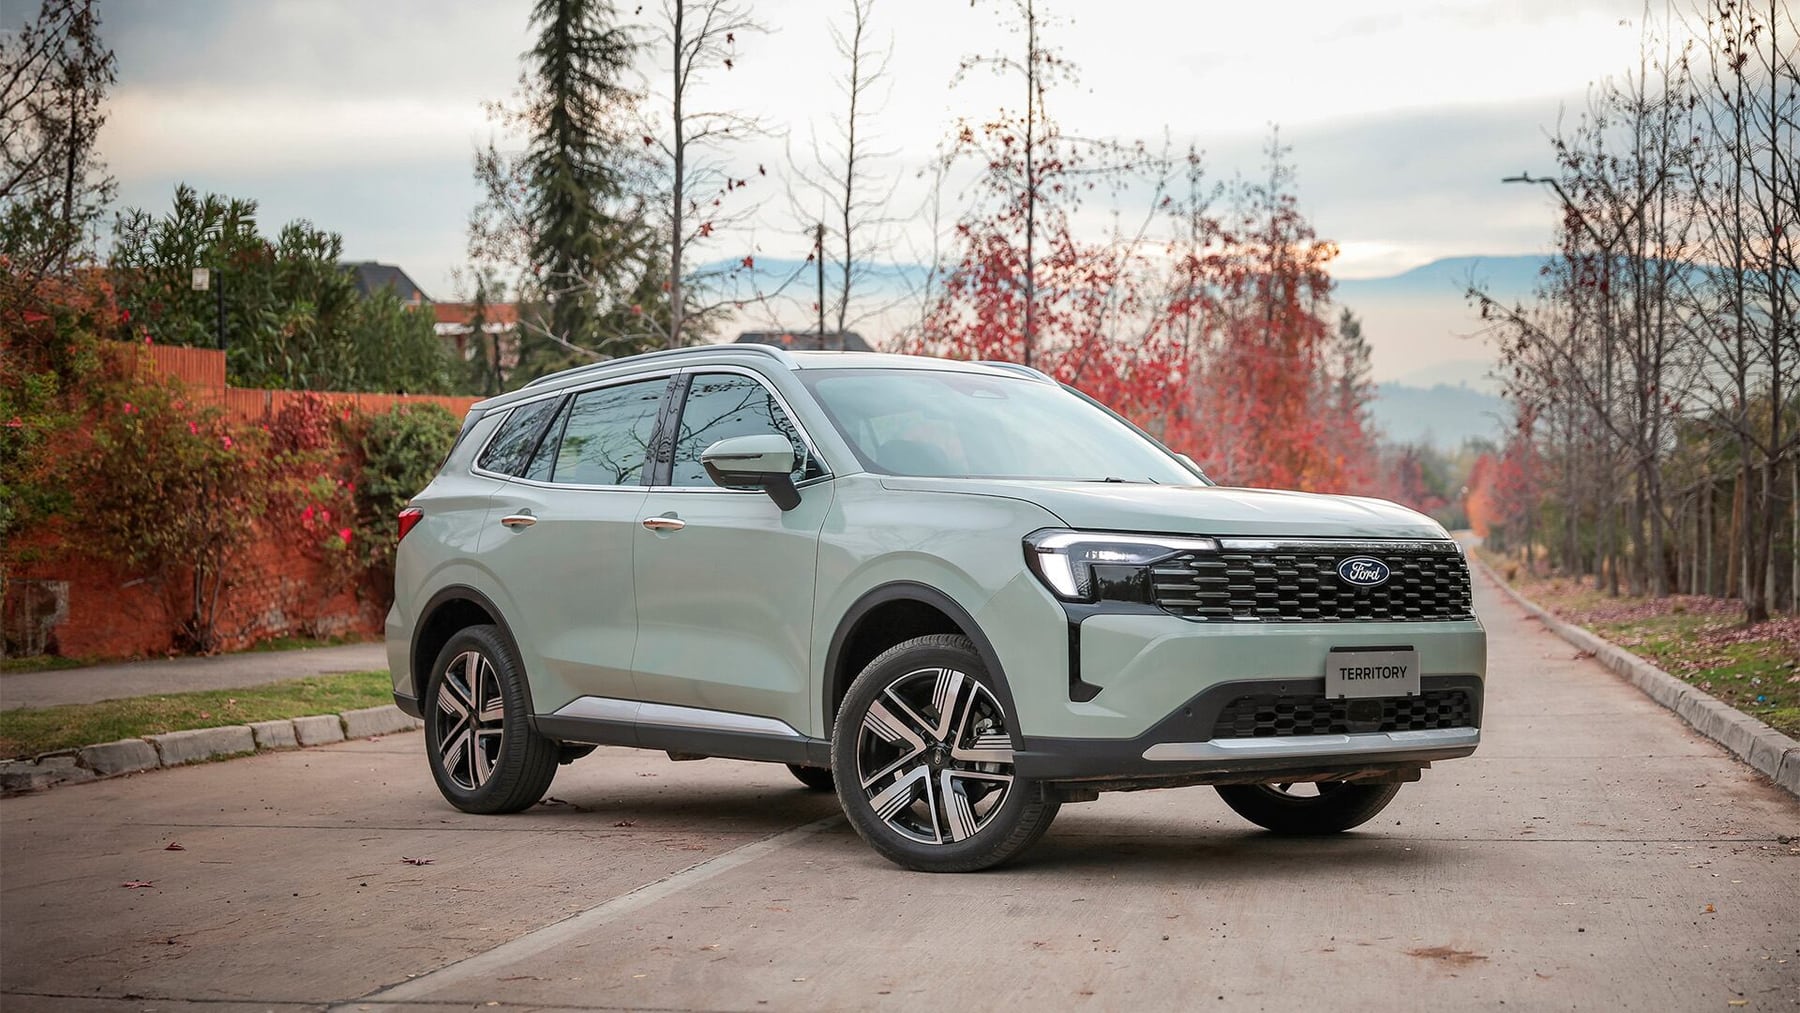
Ford se ubica en el segundo escalón con un tope de 40 millones de pesos a dieciocho meses para las versiones V6 de la Ranger. El resto de la gama de la marca accede a montos que van de 25 a 30 millones, dependiendo de la versión y el plazo seleccionado.
Volkswagen opera con dos canales paralelos. El primero permite financiar hasta 36,5 millones de pesos a doce meses para la Amarok, con excepción de la versión Trendline. El segundo canal, de alcance más amplio, llega hasta 23 millones de pesos en el mismo plazo e incluye a Polo, Virtus, T-Cross, Taos, Tiguan y Vento GLI, entre otros modelos.
Renault también ofrece dos vías de acceso. A través de Mobilize Financial Services, el tope asciende a 30 millones de pesos para Boreal y Master a doce meses, con montos decrecientes para el resto de la línea y plazos de hasta 30 cuotas. En paralelo, el canal digital Renault Store maneja cupos limitados con financiaciones de hasta 19 millones de pesos.
En el caso de Toyota, el plan estándar llega a 25 millones de pesos a doce meses en tasa cero para la mayor parte de la gama, con un tope menor, de 15 millones, para los Yaris y Yaris Cross. A eso se suma una línea específica a dieciocho meses con un máximo de 30 millones destinada a Hilux, SW4, Corolla y Corolla Cross.
El grupo Stellantis articula sus propuestas de manera diferenciada por marca. Peugeot y Citroën comparten estructura: hasta 18 millones a dieciocho meses bajo tasa fija y hasta 26 millones a veinticuatro meses bajo esquema UVA. Fiat, en tanto, permite financiar hasta 30 millones a 36 meses por la línea UVA, mientras que Jeep alcanza idéntico tope en la misma modalidad.
Por último, Honda financia hasta 24 millones de pesos a 24 cuotas fijas para toda su gama, sin distinción de modelo ni versión.
La advertencia que pesa tanto como la tasa
Antes de firmar, conviene reparar en una distinción técnica que las concesionarias no siempre enfatizan. Los planes etiquetados como UVA no cobran interés, pero las cuotas se ajustan de manera periódica siguiendo la inflación. En un escenario de precios al consumidor en baja, ese ajuste puede neutralizar buena parte del beneficio aparente de la tasa cero. En un escenario de aceleración, el costo total puede terminar siendo superior al de un crédito bancario tradicional, aun con tasa nominal positiva.
En síntesis, el menú de octubre muestra un mercado que competía por el cliente con montos récord y plazos extendidos, pero que dejó en manos del comprador la tarea de distinguir entre cuota fija y cuota indexada. La pregunta que queda picando es directa: bajo el escenario de inflación que proyecta el mercado para los próximos doce meses, conviene más un plan a tasa fija con tope menor o un plan UVA con techo más alto?
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Ventas minoristas pymes bajaron 3,8% en julio: el comercio online es el único canal en alza
La ANSES abre la semana con un ajuste del 2,11% y el calendario se estira hasta el 11 de septiembre